
Por Alexa Salomão e Cristiane Gercina
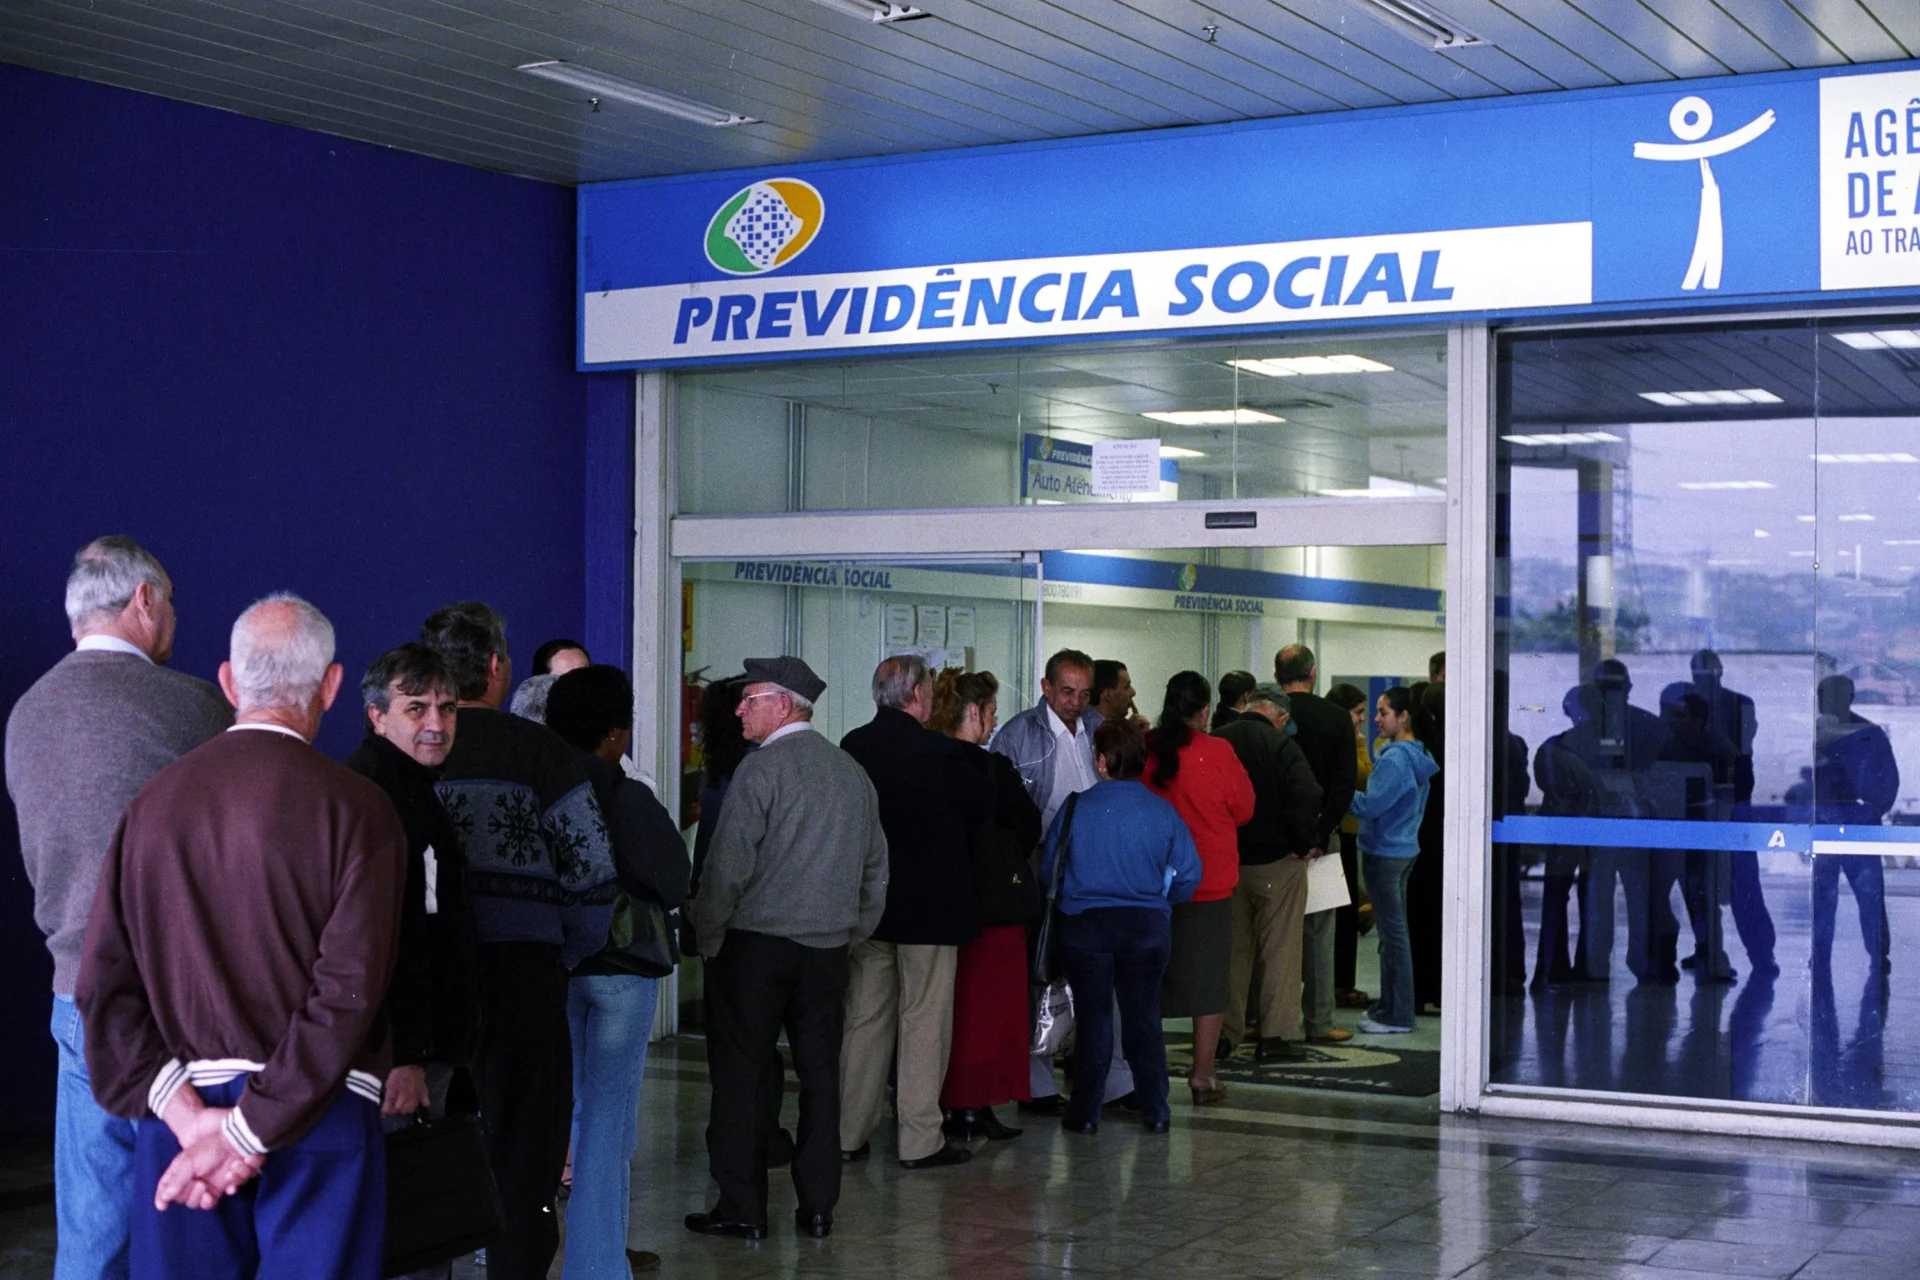
(Folhapress) – Uma nova proposta de reforma da Previdência, que será apresentada aos candidatos à Presidência da República, vai além de mudanças pontuais e lança a ideia de alterar completamente a arquitetura dos sistemas de aposentadorias e benefícios do INSS (Instituto Nacional do Seguro Social).
A ideia de uma segunda reforma previdenciária pode parecer precoce —a mudança de 2019 ainda está em transição—, mas os especialistas afirmam que é essencial para estabilizar a despesa, que segue crescendo em ritmo acelerado, em especial porque o Brasil está envelhecendo mais rápido que o previsto.
Se adotada na íntegra, ao final deste século, a reformulação estabilizaria a despesa previdenciária na casa de 10% do PIB (Produto Interno Bruto). Hoje, o custo já equivale a 8% do PIB. Se nada for feito, chegará a 17% em 2100.
“Feita de forma mais ampla, como propomos, não será preciso discutir novamente outras reformas tão cedo”, diz o coordenador do texto, o economista Paulo Tafner, uma referência no debate previdenciário desde a década de 1990 e que fez várias contribuições para a reforma anterior. O ex-presidente do Banco Central Arminio Fraga deu apoio ao projeto.
A reorganização ocorreria em dois eixos. De um lado, seria feita uma nova rodada de alterações chamadas “paramétricas”, como a elevação da idade mínima da aposentadoria. A meta seria sair gradualmente dos atuais 62 anos para mulheres e 65 para homens, até chegar à idade mínima de 67 anos na aposentadoria para ambos os sexos, nas áreas urbana e rural —hoje há diferenças significativas.
Para aliviar a resistência à equiparação da idade mínima, que foi forte na reforma anterior, a proposta oferece um bônus para mulheres: 1,5 ano a mais no tempo de contribuição por filho, limitado a cinco filhos. O texto também insiste na implantação de um mecanismo de ajuste automático da idade mínima a partir das mudanças demográficas, o que foi rejeitado pelos congressistas em 2019.
O eixo mais profundo da reformulação mexe no modelo previdenciário. O sistema atual, baseado 100% em repartição solidária, seria gradualmente substituído por uma estrutura mista.
Metade das contribuições iria para uma capitalização financeira. A poupança pessoal seria administrada por seguradoras privadas cadastradas no INSS e também por um fundo público, para elevar a concorrência.
A outra metade das contribuições seria destinada a um sistema nocional, ou seja, escritural, dentro de um regime público de repartição administrado pelo INSS. O beneficiário acumularia créditos para calcular a aposentadoria, enquanto sua contribuição pagaria benefícios atuais.
Em comparação com o cenário fiscal em que nada seja feito, a economia com a mudança paramétrica seria suave, da ordem de 2% do PIB ao ano. A alteração estrutural, porém, teria forte impacto, de 7% do PIB.
O grupo redigiu, além do documento explicativo, um texto legislativo para iniciar a tramitação de uma PEC (Proposta de Emenda à Constituição).
Integram o grupo o ex-secretário de Previdência e ex-presidente do INSS Leonardo Rolim, o economista e consultor legislativo do Senado Bernardo Schettini, o economista Rogério Nagamine Costanzi, pesquisador do Ipea e que chegou a subsecretário do Regime Geral de Previdência Social, e o economista Sergio Guimarães Ferreira, especialista em gestão e políticas públicas.

Transição longa
Haveria uma escala geracional na implantação da nova reforma. Após a promulgação, as regras valeriam integralmente para jovens até 24 anos; pessoas com 50 anos ou mais teriam só mudanças paramétricas e permaneceriam no sistema atual.
A geração de 25 a 49 anos entraria parcialmente no novo sistema, preservando direitos anteriores. Schettini chama o modelo de “transição suave”.
“As contribuições de todos com mais de 25 anos continuam indo para o financiamento dos benefícios do INSS e pelo sistema de contas nocionais. Além disso, os cálculos mostram que a reforma gera saldos positivos muito mais do que suficientes para financiar a transição”, diz.
“Os trabalhadores com mais de 50 anos também contribuem para a transição, mesmo sem mudança na fórmula, já que ficarão menos tempo aposentados.”
Para compensar a queda de recursos da repartição, a proposta prevê fim de isenções para filantrópicas e agronegócio e maior restrição ao abono salarial do PIS/Pasep.
Também prevê o FSGTC, Fundo Solidário para Garantia da Transição e Capitalização, bancado por imóveis da União, securitização da dívida e rendimentos, além de royalties e participações de petróleo e gás —0,2% do PIB ao ano, em média, até 2050.
Outras fontes viriam do aumento da contribuição do MEI (Microempreendedor Individual), de 5% para 11%, e da alíquota do Simples Nacional. A reforma também prevê BPC (Benefício de Prestação Continuada) abaixo do salário mínimo e implantação de idade mínima para as Forças Armadas.
Empresas contribuiriam menos ao INSS, mas cobririam por seguros privados afastamentos por acidentes ou doenças do trabalho; o instituto pagaria benefícios programáveis, como aposentadorias.
O documento prevê perda de receita de 2,2% do PIB a partir dos anos 2070; a redução de despesa pela capitalização começa em 2071 e supera a perda em 2087.
Theo mình thấy thì fly 88 có nhiều nội dung giải trí khá đa dạng.
Theo mình thấy thì fly 88 có nhiều nội dung giải trí khá đa dạng.
Bạn có thể vào trang chủ fly88 để xem đầy đủ các danh mục.