
Por Júlia Moura, Júlia Galvão e Maeli Prado
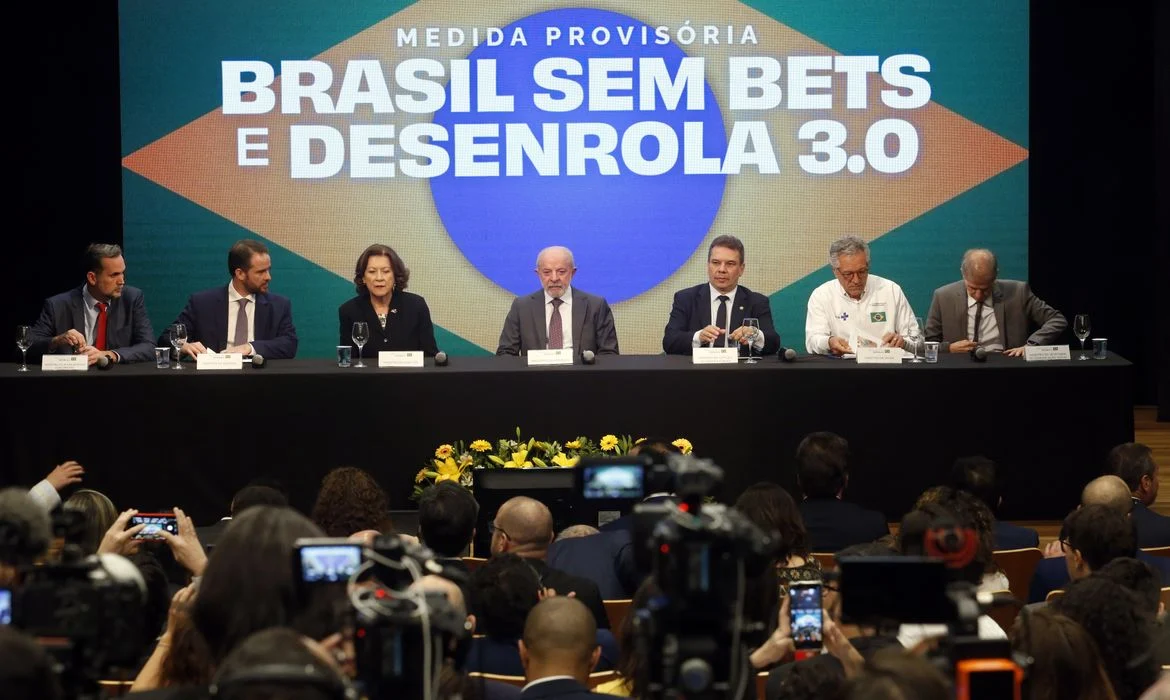
(Folhapress) – O governo federal se prepara para fazer o seu terceiro programa de renegociação de dívidas de inadimplentes em três anos. Com a estimativa de atingir até R$ 90 bilhões em dívidas em um primeiro momento, ele pode superar a soma entre os montantes do Desenrola original e do Desenrola 2.0 em uma estratégia que, segundo especialistas, não resolve o problema de alto endividamento do Brasil.
Deve ser lançada nesta quinta-feira (22) uma convocação para que instituições financeiras interessadas em participar da nova versão do programa.
O Desenrola 1, que se concentrou em cartão de crédito em atraso e faturas de serviços como luz, internet e água, renegociou R$ 53,2 bilhões de 14,8 milhões de pessoas entre julho de 2023 e maio de 2024, com descontos de 85% a 90%.
Já o Desenrola 2.0, que vigorou de 4 de maio a 31 de agosto deste ano, renegociou dívidas cujo valor original somava R$ 28,37 bilhões, segundo dados do Ministério da Fazenda. Com um desconto de cerca de 80%, os débitos repactuados e garantidos pelo FGO (Fundo de Garantia de Operações) totalizaram R$ 5,71 bilhões.
Também está em vigor até 26 de outubro o Desenrola Adimplentes, que financia a repactuação de dívidas de trabalhadores informais que pagam faturas em dia pelo Banco do Brasil e pela Caixa Econômica Federal.
Porém, em agosto, mês em que o segundo Desenrola acabou, a inadimplência renovou seu recorde da série histórica, iniciada em 2011. Segundo dados do BC (Banco Central), 6,61% dos empréstimos com recursos livres -ou seja, desvinculados de programas de incentivo-, estavam em atraso há mais de 90 dias.
O UBS BB calcula que, mesmo com esses programas, o número de pessoas negativadas nos birôs de crédito aumentou em 2,7 milhões do fim de 2025 até agosto, chegando a um total de 84 milhões de brasileiros, cerca de 51% da população adulta.
Segundo especialistas, programas de renegociação podem ser benéficos desde que sejam acompanhados de medidas de educação financeira. Outro problema apontado é o patamar dos juros no país, puxados pelo risco fiscal.
O que é o Desenrola 3.0
Anunciado ao fim de setembro, o Desenrola 3.0 de Lula previa a destinação de até R$ 15 bilhões para adquirir débitos de pessoas físicas e MEIs (Microempreendedor Individual) que estão com dívidas de cartão de crédito (parcelado e rotativo), crédito pessoal e dívidas de serviços públicos e lojas, em atraso de dois a quatro anos e meio.
Nesta quarta-feira (21), a área econômica do governo anunciou que pode comprar até R$ 90 bilhões em dívidas até o fim deste ano.
A compra desses débitos será feita pela Caixa Econômica Federal junto a instituições financeiras interessadas em vender carteiras inadimplentes, com um desconto mínimo legal de 90%. Mas o governo tem a expectativa de conseguir abatimentos até maiores. Já os bancos privados não se empolgaram com o programa e ainda estudam se irão vender suas carteiras.
Pela regra, um consumidor poderá, por exemplo, ter até 90% de desconto na renegociação de uma dívida que faça parte de uma carteira adquirida pelo governo com 90% de deságio. Mas o percentual de desconto poderá ser menor, já que a MP não estabelece, neste momento, um percentual específico para cada dívida individual.
O mercado de venda de carteiras de crédito com atraso de mais de 90 dias no varejo é consolidado entre os bancos e vem em crescimento.
A consultoria Deloitte aponta que esse mercado movimentava de R$ 20 bilhões a R$ 25 bilhões por ano até 2018, saltou para a faixa de R$ 30 bilhões a R$ 25 bilhões entre 2019 e 2022 e gira em torno de R$ 50 a R$ 55 bilhões por ano desde então.
A Deloitte estima que há outros R$ 600 bilhões fora do balanço dos bancos. “Acho o programa arrojado, mas viável. Não sei se tudo de uma vez, mas há volume a ser ofertado”, diz Ricardo Marin, sócio de soluções de fusões e aquisições da consultoria.
Segundo analistas do UBS BB, a medida é positiva para os balanços dos bancos, mas pode incentivar a inadimplência ao estimular consumidores a adiar pagamentos na expectativa de novos programas de renegociação.
No Desenrola 2,0 por exemplo, o Nubank foi o banco que mais fez renegociações, reavendo dívidas negativadas que somavam mais de R$ 1 bilhão. Segundo o banco digital, o programa do governo federal reduziu o custo de crédito do seu balanço em 5%, economizando US$ 85 milhões (R$ 443 milhões na cotação atual). Em segundo lugar está o Bradesco, que renegociou um montante de mais de R$ 660 milhões.
Ambas as instituições têm parcela relevante de clientes com renda de até cinco salários mínimos, equivalente a R$ 8.105 mensais, em suas carteiras de crédito, justamente o público contemplado pelo programa.
O que propõe Flávio Bolsonaro
No debate da Band no último domingo (18), o candidato Flávio Bolsonaro (PL) disse que, se eleito, também compraria as dívidas de brasileiros inadimplentes e as refinanciaria pela Caixa, com mais prazo e menor taxa de juros. Além disso, a proposta prevê uma carência de seis meses para pessoas físicas e de um ano para pessoas jurídicas.
“Sua dívida vai ficar congelada, não vai ser reajustada e você não vai pagar nenhuma parcela [durante a carência]. Isso vai reinjetar esse dinheiro na economia de uma forma sustentável”, afirmou Flávio Bolsonaro.
O candidato disse ainda que o programa vai incluir abertura de crédito para quem quiser tomar financiamento de novo, caso queiram investir em algum negócio.
Em suas redes sociais, o ministro Dario Durigan (Fazenda) criticou a proposta de Flávio e defendeu o Desenrola 3.0 de Lula.
“Parece boa à primeira vista, até parece que vai te ajudar, mas no fundo é o contrário, é algo impossível de ser implementado e que prejudicaria diretamente você, empresário, cidadã, que precisa de crédito para comprar uma geladeira, um móvel ou até a sua casa própria”, afirmou.
Para Ana Rosa Vilches, diretora da DSOP Educação Financeira, a carência pode dar ao consumidor a falsa sensação de que está livre das dívidas, sem que ele reorganize o orçamento.
“Se o indivíduo entende que não tem mais [a dívida] ou que ela está congelada, ele não vai deixar de consumir erradamente nesses seis meses”, afirma.
Segundo a especialista, a renegociação precisa ser acompanhada de orientação financeira para evitar que as famílias contraiam novos débitos antes mesmo de começar a pagar o refinanciamento.
Carlos Castro, planejador financeiro CFP pela Planejar, adiciona que a proposta de Flávio, como foi apresentada apenas durante o debate presidencial, ainda não tem definições concretas sobre como funcionaria o refinanciamento nem sobre seu impacto fiscal.
O especialista diz que, embora os dois modelos possam reduzir o endividamento no curto prazo, nenhum enfrenta suas causas estruturais. Com isso, sem medidas de planejamento e educação financeira, as famílias podem voltar a acumular dívidas após a renegociação.
Procurado, o Ministério do Planejamento não comentou. A campanha de Flávio também não respondeu ao pedido de maiores explicações sobre a proposta.
O que dizem os especialistas
Para especialistas em educação financeira e economistas especializados em crédito, as medidas de renegociação são bem-vindas, desde que sejam pontuais e acompanhadas de educação financeira continuada, bem como maior esclarecimento por parte dos bancos na hora de contratar ou renegociar um empréstimo.
Segundo eles, assim como os dois anteriores, o Desenrola 3.0 é mais um programa que não combate as causas estruturais do endividamento e cria o que é conhecido como risco moral -ou seja, por causa de programas sucessivos de renegociação de dívidas, o devedor acaba sendo estimulado a sempre esperar um socorro financeiro.
Katherine Hennings, pesquisadora associada do FGV Ibre e analista de crédito da consultoria BRCG, aponta como exemplo o desempenho do primeiro Desenrola, que, apesar de a princípio ter ajudado a reduzir o número de inadimplentes de baixa renda, não impediu que o problema voltasse a incomodar depois.
Para Lauro Gonzalez, coordenador do FGV Cemif (Centro de Estudos em Microfinanças e Inclusão Financeira), o modelo de compra direta junto aos bancos tende a facilitar a execução do programa, mas não prevê ação sobre as causas do superendividamento. “É uma política de alívio financeiro, e não de combate às causas estruturais do endividamento.”
A planejadora financeira Carol Stange adiciona ainda que a educação financeira é efetiva quando acontece no momento em que a decisão está sendo tomada, e não a que chega meses depois, em formato de curso ou cartilha, por exemplo.
“Antes de assinar essa ou qualquer outra renegociação, a pessoa deveria ver, em linguagem clara, quanto aquela dívida vai custar no total e quanto da renda mensal a parcela vai consumir. Parece básico, mas muita gente fecha o acordo olhando só o valor da parcela e depois descobre que essa parcela também não cabe no orçamento”, completa.