
Por Cleber Lourenço
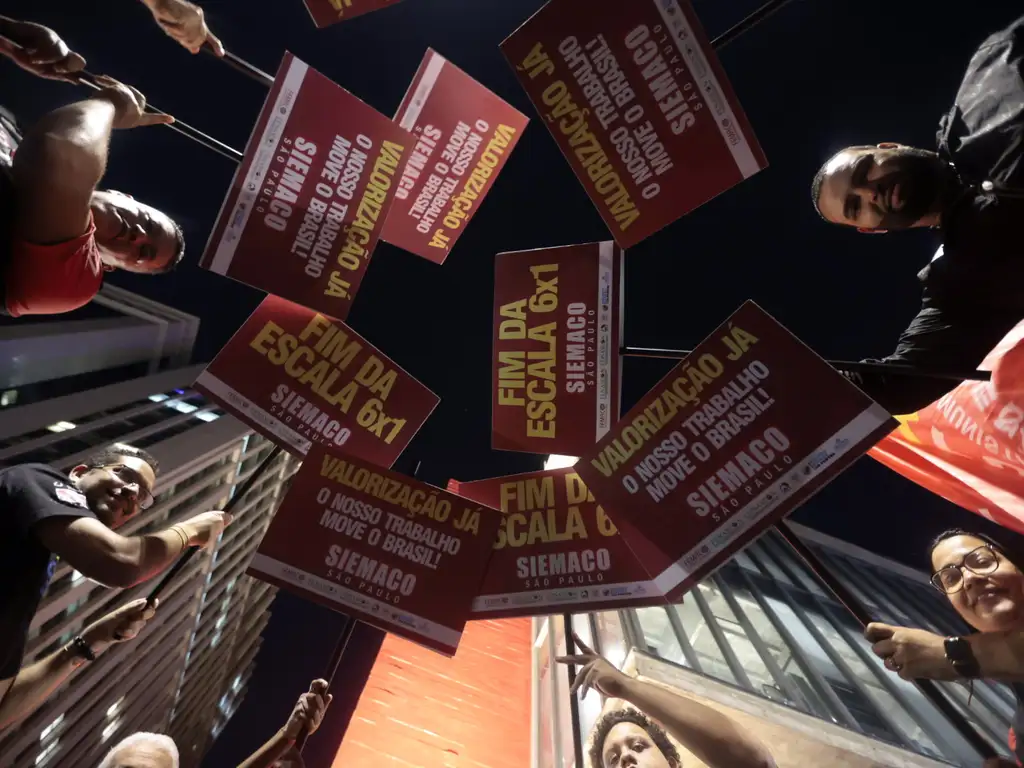
O Banco Central incluiu o fim da escala 6×1 entre os fatores que pressionam a inflação brasileira e utilizou esse cenário para justificar a manutenção dos juros elevados, mesmo reconhecendo que a economia está desacelerando. A avaliação consta da ata do Comitê de Política Monetária (Copom), divulgada nesta terça-feira (10), que detalha a decisão de interromper o ciclo de cortes e manter a taxa básica de juros em 13,75% ao ano.
No documento, o Banco Central aponta os efeitos da redução da jornada sobre os custos do trabalho como um dos quatro choques de oferta que pressionam as projeções inflacionárias. Os outros são a alta do petróleo provocada pelos conflitos no Oriente Médio, os efeitos do El Niño sobre a agricultura e a energia e a desvalorização do real.
A autoridade monetária, porém, não apresenta um cálculo específico de quanto o fim da escala 6×1 poderia elevar os preços. Apesar disso, incorpora a mudança trabalhista à avaliação que sustenta a continuidade de uma política de juros restritiva.
O posicionamento reforça um argumento já apresentado por representantes do mercado financeiro. Em reportagem publicada em 5 de novembro, o ICL Notícias revelou que economistas de grandes bancos passaram a utilizar o fim da escala 6×1 como justificativa para defender cautela na redução dos juros até 2027.
A avaliação foi divulgada pela Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais (Anbima), cujo grupo consultivo reúne representantes de instituições como Bradesco, Itaú BBA, BTG Pactual, Santander, XP e JPMorgan.
Na ocasião, o grupo projetou juros de 12,5% ao final de 2027, mesmo diante de uma previsão de crescimento econômico de apenas 1%. Assim como o Banco Central, a entidade incluiu a redução da jornada entre os riscos inflacionários sem apresentar uma estimativa individualizada de seu impacto sobre os preços.
A discussão ocorre após a promulgação da Emenda Constitucional 141, que estabeleceu o fim da escala 6×1 e a redução progressiva da jornada semanal de 44 para 40 horas, sem diminuição salarial. A primeira etapa está prevista para dezembro deste ano.
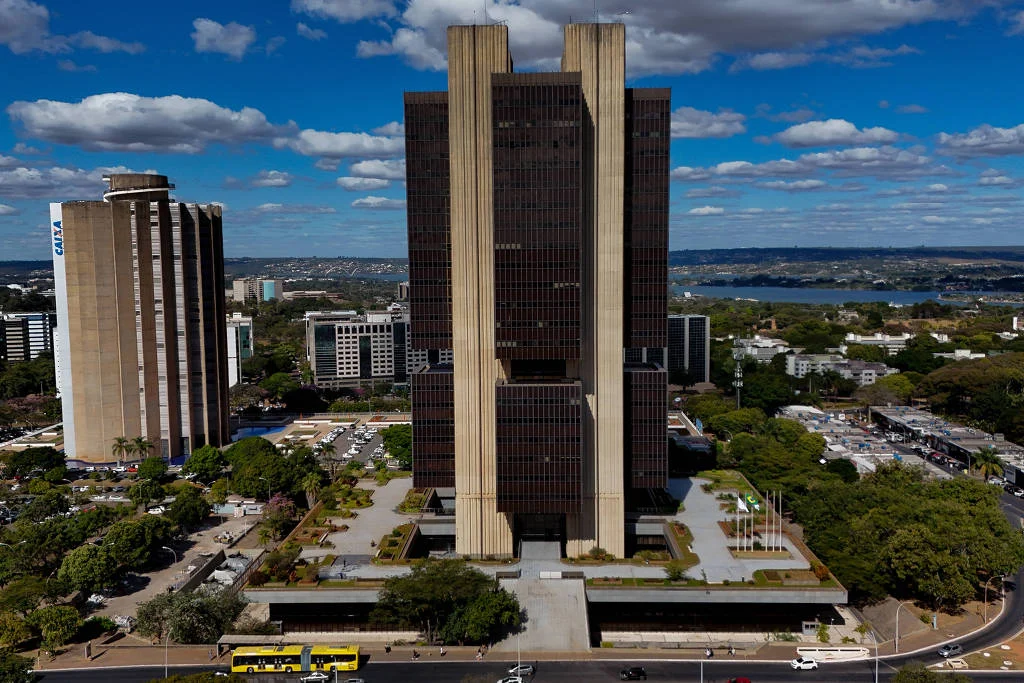
BC reconhece que juros altos já estão enfraquecendo a economia
A própria ata apresenta elementos que colocam em discussão os custos da política monetária. No quinto parágrafo, o Copom reconhece que a desaceleração da atividade econômica pode se intensificar, especialmente nos setores mais dependentes de crédito.
O documento afirma que os juros restritivos mantêm as taxas de financiamento bastante elevadas para famílias e empresas. Também identifica sinais de enfraquecimento no comércio e reconhece que os efeitos da política monetária sobre a atividade econômica estão se acumulando.
Mesmo diante desse cenário, o Comitê considera necessário prolongar o aperto monetário. No nono parágrafo, os integrantes concluem que as expectativas de inflação exigem uma restrição monetária maior e por mais tempo.
O impacto sobre os consumidores já aparece nas estatísticas do próprio Banco Central. Conforme mostrou o ICL Notícias, os juros médios do crédito livre para pessoas físicas chegaram a 62,4% ao ano em setembro, enquanto as famílias comprometiam 29% da renda com o pagamento de dívidas.
Ou seja, o Banco Central reconhece que o crédito está caro, que a atividade econômica perde força e que sua política contribui para essa desaceleração. Ainda assim, defende a manutenção dos juros elevados.
Inflação também vem de fatores que juros altos não resolvem diretamente
Outro ponto importante aparece na avaliação das causas da inflação.
O Copom reconhece que os choques de oferta exercem influência relevante sobre a trajetória dos preços. São fatores relacionados aos custos de produção, à disponibilidade de produtos e às condições de oferta da economia, sobre os quais a elevação dos juros tem efeito limitado ou indireto.
A própria ata afirma que o Banco Central não deve reagir aos efeitos primários desses choques, mas precisa impedir que eles se espalhem pela economia e provoquem pressões inflacionárias persistentes.
Ao mesmo tempo, o documento sustenta que a demanda continua pressionando a inflação, argumento utilizado para defender a política restritiva.
A questão é que o Banco Central não discrimina quanto das projeções inflacionárias decorre dos choques de oferta e quanto está associado à demanda. Tampouco demonstra o peso específico atribuído ao fim da escala 6×1 na decisão sobre os juros.
A ausência desses cálculos ganha relevância porque a instituição utiliza uma mudança que amplia o descanso semanal dos trabalhadores como parte do cenário de riscos, enquanto reconhece os efeitos negativos dos juros elevados sobre a economia.
BC admite crescimento abaixo do potencial e desaceleração do emprego
A ata também reconhece que a economia brasileira pode crescer abaixo de sua capacidade produtiva.
No décimo parágrafo, o Copom menciona projeções de expansão do Produto Interno Bruto (PIB) inferiores ao potencial do país. Isso significa que a economia pode avançar menos do que permitiria sua capacidade de produção.
O mercado de trabalho também apresenta sinais de enfraquecimento. Embora o desemprego permaneça historicamente baixo, o Banco Central identifica desaceleração no crescimento da ocupação e dos rendimentos médios.
Esse cenário amplia a preocupação com os efeitos de uma política monetária prolongadamente restritiva. Juros elevados reduzem a demanda por crédito, dificultam investimentos e podem comprometer o ritmo de contratação de trabalhadores.
A ata não prevê uma recessão, mas reconhece que a desaceleração econômica pode ser mais intensa do que a projetada.
Apesar disso, o Banco Central mantém a avaliação de que as expectativas inflacionárias exigem juros elevados por mais tempo.
Inflação segue acima da meta e BC cobra disciplina fiscal
O Copom também elevou suas projeções para a inflação. A estimativa é de 5,6% em 2026, 4,7% em 2027 e 3,5% no segundo trimestre de 2028, período considerado relevante para a política monetária.
O documento informa que as expectativas coletadas pelo Boletim Focus, que reúne projeções de instituições financeiras e consultorias, chegaram a 5,2% para 2026 e 4,8% para 2027.
Além dos riscos inflacionários, o Banco Central voltou a cobrar disciplina fiscal e reformas estruturais. Segundo o Comitê, incertezas sobre a estabilização da dívida pública e o crescimento do crédito direcionado podem contribuir para elevar os juros considerados necessários ao equilíbrio da economia.
O argumento fiscal contrasta com o impacto dos próprios juros sobre as contas públicas. Conforme levantamento publicado pelo ICL Notícias, bancos e fundos de investimento concentram aproximadamente R$ 3,37 trilhões em títulos públicos cuja remuneração acompanha a Selic.
Essas instituições estão entre os beneficiários financeiros da manutenção de taxas elevadas. Já o governo enfrenta custos maiores para financiar sua dívida, enquanto empresas e consumidores pagam mais caro pelo crédito.
A decisão de manter os juros em 13,75% foi unânime entre os sete integrantes do Copom que participaram da votação, incluindo o presidente do Banco Central, Gabriel Galípolo.
Embora a ata não anuncie um novo aumento da taxa básica, o Comitê não estabelece prazo para retomar os cortes e sustenta que a restrição monetária poderá precisar continuar por mais tempo, mesmo com a economia brasileira apresentando sinais cada vez mais claros de desaceleração.