
Por Cleber Lourenço
A inflação brasileira ficou abaixo das expectativas do mercado financeiro em outubro, uma semana depois de o Banco Central interromper o ciclo de cortes de juros e manter a taxa básica em 13,75% ao ano. Segundo dados divulgados nesta quinta-feira (12) pelo IBGE, o IPCA subiu apenas 0,14%, contra uma previsão de 0,25% dos analistas. O resultado expõe mais um erro nas estimativas de um setor cujas expectativas ajudam a orientar a política monetária brasileira.
O mercado financeiro errou novamente. E, enquanto suas previsões são revistas a cada novo indicador, milhões de brasileiros continuam submetidos aos efeitos de juros exorbitantes.
Em junho, os analistas projetavam inflação de 0,31%. O resultado foi de 0,16%, praticamente metade do esperado. Em agosto, previam deflação de 0,29%, mas os preços recuaram 0,32%. Agora, em outubro, a inflação ficou abaixo até da estimativa mais otimista dos analistas.
Não significa que o mercado erre sempre para cima. Significa que suas previsões estão longe de ser infalíveis. Mesmo assim, continuam ocupando uma posição privilegiada nas decisões que determinam quanto custa o dinheiro no Brasil.
O Banco Central não decide os juros exclusivamente com base nessas estimativas. Utiliza modelos próprios, indicadores econômicos e projeções para horizontes mais longos. Mas as expectativas dos agentes financeiros são parte relevante desse processo.
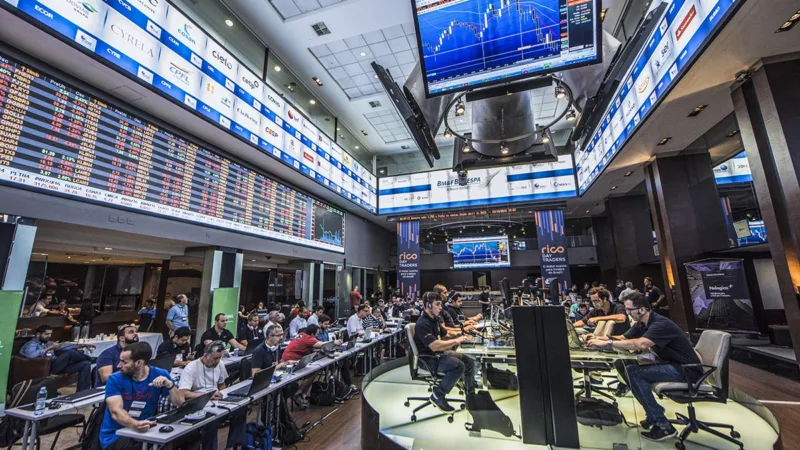
E aqui está o problema: o mercado financeiro não é um observador desinteressado da economia. É composto por instituições que operam títulos públicos, administram investimentos e têm interesses econômicos diretamente relacionados às taxas de juros.
Isso não significa que suas projeções sejam necessariamente manipuladas. Significa que não deveriam receber uma espécie de presunção automática de autoridade.
O Banco Central deveria regular o sistema financeiro e conduzir a política monetária em benefício da estabilidade econômica. Não pode agir como se as expectativas dos agentes que supervisiona fossem uma sentença da qual o restante da sociedade só pudesse tomar conhecimento e pagar a conta.
A situação fica ainda mais contraditória quando observamos o debate econômico desta semana.
O governo Lula enfrenta uma enorme pressão para aprovar um ajuste fiscal, com mecanismos de contenção de despesas e restrições orçamentárias. O mercado exige cortes, previsibilidade, disciplina e responsabilidade. Mas o mesmo rigor raramente aparece na discussão pública sobre os custos da política de juros.
Segundo estimativas do próprio Tesouro Nacional, um aumento de um ponto percentual na taxa básica pode elevar as despesas com juros da dívida pública em R$ 78,3 bilhões em 2027. É dinheiro público. Dinheiro que também deveria estar no centro de qualquer discussão séria sobre responsabilidade fiscal.
Curiosamente, quando se fala em equilíbrio das contas, a conversa quase sempre começa pelos gastos do governo. Quando se trata do custo dos juros, a disposição para discutir alternativas parece desaparecer.
E há outra questão que não pode ser ignorada. O Banco Central reconheceu, na decisão de novembro, sinais de desaceleração da atividade econômica. Mesmo assim, manteve os juros em 13,75%.
A inflação acumulada em 12 meses permanece em 4,63%, ligeiramente acima do teto de 4,5% da meta. Os alimentos também continuam pressionando o orçamento das famílias. São fatores que exigem atenção, mas não dispensam uma avaliação dos custos de manter o crédito tão caro.
Afinal, o que exatamente se pretende combater com juros tão elevados? E quanto dessa inflação responde efetivamente ao encarecimento do crédito?
O resultado de outubro, sozinho, não permite concluir que o Copom deveria ter reduzido os juros. Tampouco as previsões mensais divulgadas à imprensa são as mesmas projeções de médio prazo utilizadas pelo Banco Central. Mas esses cuidados técnicos não podem servir de desculpa para blindar a política monetária de questionamentos.
O que está em discussão é o peso atribuído às expectativas de instituições financeiras e a necessidade de avaliar publicamente sua precisão, seus limites e sua influência.
O mercado exige que o governo apresente contas, metas, resultados e justificativas para cada decisão fiscal. É razoável exigir transparência semelhante sobre os modelos e as expectativas que ajudam a sustentar uma das taxas de juros mais elevadas do mundo.
Porque, enquanto os analistas podem corrigir suas planilhas a cada divulgação do IBGE, quem precisa pagar a prestação do financiamento, manter uma empresa aberta ou renegociar uma dívida não dispõe dessa facilidade.
O mercado erra no papel. O Banco Central decide. E a conta chega, com juros, para o restante do país.